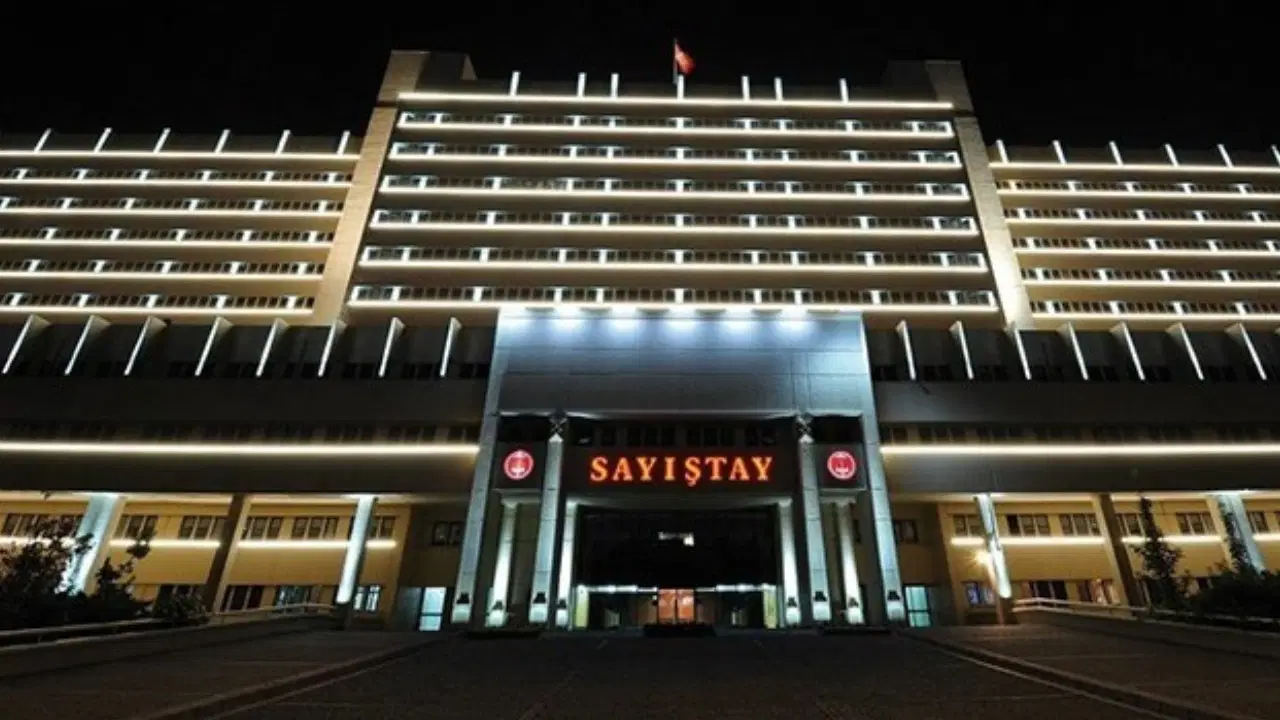
Sayıştay'ın AFAD 2025 Yılı Denetim Raporu'nda, AFAD tarafından yürütülen projeler için konulan ödeneklerin yapılan protokoller gerekçe gösterilerek İller Bankası'na aktarıldığı ancak bu aktarım işlemlerinin mevzuata uygun olmadığı tespit edildi. Rapor, kamu kaynaklarının kullanımında önemli bir usulsüzlük iddiasını gündeme getirdi.
Mevzuata Aykırı Aktarım Tespiti
Sayıştay denetçileri, AFAD'ın çeşitli projeler için ayırdığı ödenekleri, İller Bankası ile imzalanan protokolleri dayanak göstererek aktardığını belirledi. Ancak yapılan incelemelerde, bu aktarımların ilgili mevzuat hükümlerine uygun olmadığı vurgulandı. Mevzuat, ödenek aktarımlarının belirli kurallara ve usullere bağlı olduğunu, protokollerin tek başına yeterli gerekçe oluşturmadığını ortaya koyuyor. Rapor, aktarım işlemlerinin şeffaflıktan uzak olduğunu ve kamu zararı riski taşıdığını ima ediyor.
İller Bankası'nın Rolü ve Protokoller
İller Bankası, yerel yönetimlere finansman sağlamak ve altyapı projelerini desteklemekle görevli bir kurum. AFAD ile İller Bankası arasında imzalanan protokollerin, afet yönetimi ve risk azaltma projeleri kapsamında yapıldığı belirtiliyor. Ancak Sayıştay, bu protokollerin ödenek aktarımı için yasal bir dayanak oluşturmadığını, çünkü mevzuatın öngördüğü şartların yerine getirilmediğini tespit etti. Ödeneklerin doğrudan AFAD bütçesinde kalması gerekirken, İller Bankası'na aktarılması, bütçe disiplini ve hesap verebilirlik ilkeleriyle çelişiyor.
Olası Sonuçları ve Tepkiler
Raporun kamuoyuna yansımasıyla birlikte, AFAD ve İller Bankası yetkililerinden henüz resmi bir açıklama gelmedi. Uzmanlar, bu tür aktarımların saydamlık eksikliği nedeniyle denetim dışı kalabileceğini ve kaynak israfına yol açabileceğini belirtiyor. Muhalefet partileri, raporu eleştirerek hükümete hesap soruyor. Kamu kaynaklarının etkin kullanımı konusunda hassasiyet artarken, Sayıştay'ın bu tespiti, benzer uygulamaların da sorgulanmasına neden olabilir.
Arka Plan ve Bağlam
Türkiye'de afet yönetimi, AFAD üzerinden yürütülüyor ve son yıllarda artan doğal afetler nedeniyle kurumun bütçesi ve projeleri genişledi. Ancak denetim raporları, zaman zaman usulsüzlük iddialarını gündeme getiriyor. İller Bankası ise yerel yönetimlere kredi sağlayan ve altyapı yatırımlarını finanse eden bir kuruluş. AFAD'ın İller Bankası ile iş birliği yapması normal karşılanabilir, ancak ödenek aktarımının mevzuata uygun olmaması, bu iş birliğinin sorgulanmasına yol açıyor. Sayıştay raporları, kamu mali yönetiminin şeffaflığı açısından kritik öneme sahip. Bu tespit, kamu kurumlarının bütçe süreçlerinde daha dikkatli olması gerektiğini gösteriyor. Gelecekte benzer durumların önlenmesi için mevzuatın netleştirilmesi ve denetimlerin sıklaştırılması öneriliyor.
Değerlendirme
Sayıştay'ın bu raporu, kamu kaynaklarının kullanımında hesap verebilirlik ve şeffaflık ilkelerinin önemini bir kez daha ortaya koyuyor. Ödenek aktarımlarının mevzuata uygun yapılmaması, sadece hukuki bir sorun değil, aynı zamanda kamu güvenini sarsan bir durum. Kurumların, denetim raporlarındaki tespitleri dikkate alarak gerekli düzeltmeleri yapması ve benzer hataların tekrarlanmaması için idari ve yasal önlemler alması gerekiyor. Bu tür raporlar, demokratik denetim mekanizmalarının işleyişi açısından da değer taşıyor.