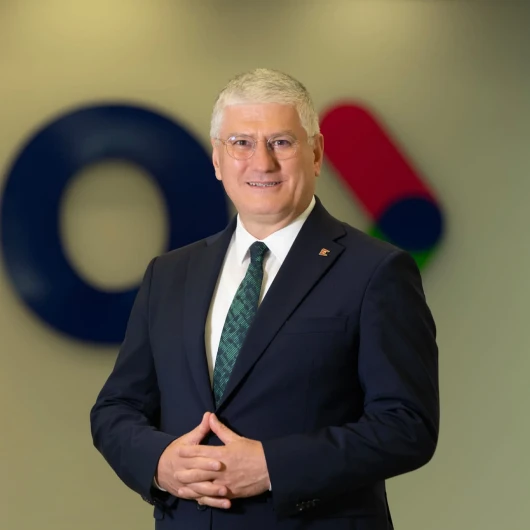
Araç edinme davranışındaki değişim, yeni finansman ve tasarruf modellerine olan ilgiyi artırıyor. Maher Holding Sigorta Grubu Başkanı Ahmet Yaşar, yaptığı açıklamada, Lüküs Hayat Sigortası'nın özellikle düzenli geliri olan beyaz yakalı çalışanlara, bugünkü gelirlerinden planlı biçimde prim ödeyerek gelecekteki otomobil sahibi olma imkanı sunduğunu belirtti.
Prim Ödemeleri Araç Birikimine Dönüşüyor
Geleneksel hayat sigortası modellerinden farklı olarak tasarlanan Lüküs Hayat Sigortası, sigortalının ödediği primlerin belirli bir kısmının birikim hesabında değerlendirilmesini sağlıyor. Ahmet Yaşar, bu modelin özellikle genç profesyoneller arasında hızla yaygınlaştığını ifade etti. Yaşar, "Düzenli geliri olan beyaz yakalı çalışanlar, aylık prim ödemeleriyle hem hayat sigortası güvencesine sahip oluyor hem de gelecekte araç sahibi olma hedeflerine ulaşmak için birikim yapıyor. Bu, tasarruf alışkanlığını teşvik eden bir yaklaşım" dedi.
Türkiye'de otomobil fiyatlarının son yıllarda hızla artması ve kredi faizlerinin yüksek seyretmesi, tüketicileri alternatif finansman arayışlarına yönlendirdi. Banka kredileriyle araç almak isteyenler, yüksek faiz yükü ve uzun vadeli geri ödeme koşullarıyla karşılaşırken, sigorta şirketlerinin sunduğu bu tür birikimli hayat sigortası ürünleri daha cazip hale geliyor.
Beyaz Yakalı Çalışanlar İçin Yeni Bir Tasarruf Aracı
Ahmet Yaşar, ürünün detaylarına ilişkin şu bilgileri verdi: "Lüküs Hayat Sigortası, sigortalının belirlediği bir vadede prim ödemelerini tamamlamasının ardından birikim tutarını toplu olarak alma veya araç satın alma gibi farklı seçeneklerle değerlendirme imkanı sunuyor. Ayrıca sigortalı, vade sonunda birikimini isterse nakit olarak çekebiliyor, isterse anlaşmalı otomotiv bayilerinden araç satın alabiliyor."
Bu modelin, özellikle 25-45 yaş aralığındaki düzenli gelire sahip çalışanlar tarafından tercih edildiğini belirten Yaşar, "Gençlerin tasarruf yapma alışkanlığını kazanması ve gelecek planlaması yapması açısından bu tür ürünler büyük önem taşıyor. Aynı zamanda hayat sigortası güvencesiyle ailelerini de koruma altına almış oluyorlar" diye konuştu.
Ekonomik Koşullar ve Tüketici Davranışı
Türkiye'de enflasyon ve döviz kurlarındaki dalgalanmalar, tüketicilerin harcama ve tasarruf kararlarını doğrudan etkiliyor. Özellikle otomobil gibi büyük harcama kalemlerinde, peşin para biriktirmek veya banka kredisi kullanmak arasında sıkışan tüketiciler için sigorta şirketlerinin geliştirdiği yeni nesil ürünler bir alternatif oluşturuyor.
Uzmanlar, bu tür birikimli hayat sigortası ürünlerinin, düzenli prim ödemesi sayesinde disiplinli tasarruf sağladığını ve vade sonunda elde edilen birikimin, enflasyon karşısında değer kaybetmemesi için çeşitli yatırım araçlarında değerlendirilebildiğini belirtiyor. Ancak, tüketicilerin sözleşme şartlarını dikkatlice incelemesi, prim tutarları, vade süresi ve erken çıkış koşulları gibi unsurları netleştirmesi gerekiyor.
Sigorta Sektöründe Rekabet Artıyor
Maher Holding Sigorta Grubu'nun bu hamlesi, sigorta sektöründe benzer ürünlerin geliştirilmesine de öncülük edebilir. Son dönemde birçok sigorta şirketi, hayat sigortası poliçelerini sadece güvence değil, aynı zamanda bir tasarruf ve yatırım aracı olarak konumlandırmaya başladı. Bu eğilim, bankacılık ve sigortacılık arasındaki sınırların giderek belirsizleşmesine yol açıyor.
Ahmet Yaşar, sektördeki rekabetin müşteriye daha iyi hizmet ve daha esnek ürünler olarak yansıyacağını vurgulayarak, "Sigorta artık sadece bir koruma aracı değil, aynı zamanda finansal planlamanın bir parçası. Biz de bu doğrultuda yenilikçi ürünler geliştirmeye devam edeceğiz" ifadelerini kullandı.
Öte yandan, tüketici dernekleri, bu tür ürünlerin pazarlanmasında şeffaflığın önemine dikkat çekiyor. Vatandaşların, poliçe kapsamını, getiri garantilerini ve olası riskleri iyi anlaması gerektiği belirtiliyor. Aksi halde, beklentilerle gerçekleşen getiriler arasında farklar oluşabileceği uyarısı yapılıyor.
Genel olarak değerlendirildiğinde, hayat sigortası primlerinin araç birikimine dönüşmesi, Türkiye'de tasarruf oranlarının düşük olduğu bir dönemde, uzun vadeli birikim yapmayı teşvik eden bir adım olarak görülüyor. Ancak, bu tür finansal ürünlerin başarısı, ekonomik istikrar ve tüketici güvenine bağlı. Enflasyonun kontrol altına alınması ve gelirlerin artması durumunda, benzer modellerin daha geniş kitlelere ulaşması bekleniyor.