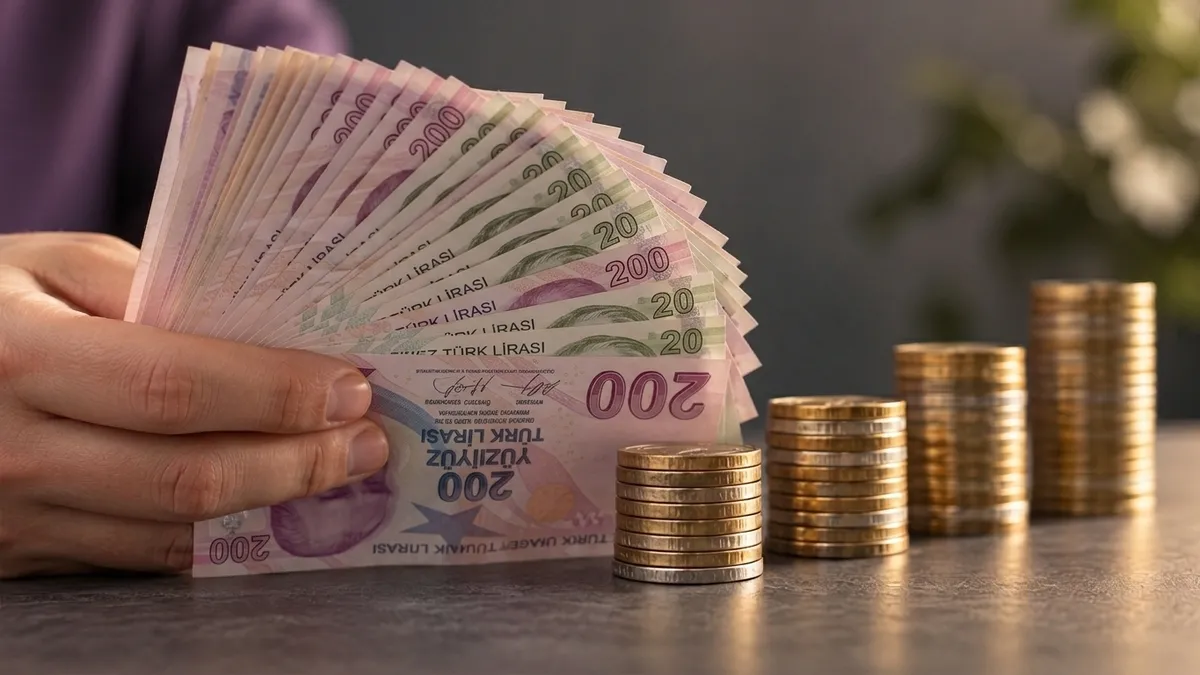
Eylül 2025 itibarıyla bankaların vadeli mevduat ve katılım hesabı faiz oranları netleşti. 1 milyon TL'sini değerlendirmek isteyenler için aylık net getiri, bankaya ve vade süresine göre 35 bin TL ile 45 bin TL arasında değişiyor. Uzmanlar, yüksek enflasyon ortamında reel getiri için stopaj avantajına dikkat çekiyor.
Bankalara Göre 1 Milyon TL'nin Aylık Getirisi
Eylül ayında en yüksek faiz veren bankalar arasında alternatif bankalar ve dijital bankalar öne çıkıyor. Örneğin, %55 yıllık brüt faizle 32 gün vadeli hesapta 1 milyon TL, vergi sonrası yaklaşık 37.500 TL net kazanç sağlıyor. Katılım bankalarında ise kar payı oranları %50-52 bandında seyrediyor ve benzer getiri sunuyor.
Kamu bankaları ise daha düşük oranlarla (%45-48) müşteri çekmeye çalışıyor. Bu durumda aylık net getiri 32.000 TL'ye kadar düşebiliyor.
Vade ve Stopaj Avantajı
6 ay ve üzeri vadelerde stopaj oranı %3'e düşerken, 1 yıl vadede %0'a kadar iniyor. Bu da uzun vadeli mevduatı cazip kılıyor. Örneğin, 1 yıl vadeli %50 faizli bir hesapta stopaj sıfır olduğu için yıllık net getiri 500.000 TL'yi bulabiliyor. Kısa vadede ise stopaj %5 olduğundan net kazanç azalıyor.
Enflasyon Karşısında Reel Getiri
TÜİK'in açıkladığı yıllık enflasyon %58 seviyesinde. Mevduat faizi %55 olduğunda reel getiri negatif kalıyor. Ancak enflasyonun düşüş trendine girmesiyle önümüzdeki aylarda reel getirinin pozitife dönmesi bekleniyor. Yine de kısa vadeli mevduat, döviz ve altın alternatifleri arasında denge kurmak önemli.
Hangi Banka Ne Veriyor?
- Dijital Bankalar: %56'ya varan faiz, aylık net 38.000 TL.
- Özel Bankalar: %50-53 faiz, aylık net 34.000-36.000 TL.
- Kamu Bankaları: %45-48 faiz, aylık net 30.000-32.000 TL.
- Katılım Bankaları: %50-52 kar payı, aylık net 34.000-35.000 TL.
Not: Hesaplamalar 32 gün vadeli, %5 stopajlı brüt faiz üzerinden yapılmıştır. Bankaların kampanyaları değişiklik gösterebilir.
Mevduatın Geleceği
Merkez Bankası'nın faiz indirim döngüsüne girmesiyle önümüzdeki aylarda mevduat faizlerinin kademeli olarak düşmesi bekleniyor. Bu nedenle uzun vadeli mevduat şu an için avantajlı görünüyor. Ancak enflasyonun seyri belirleyici olacak.
Yatırımcıların faiz getirisini değerlendirirken banka güvenilirliği, vade esnekliği ve stopaj gibi faktörleri göz önünde bulundurması gerekiyor. Ayrıca, mevduat dışındaki yatırım araçları da çeşitlendirme açısından önem taşıyor.