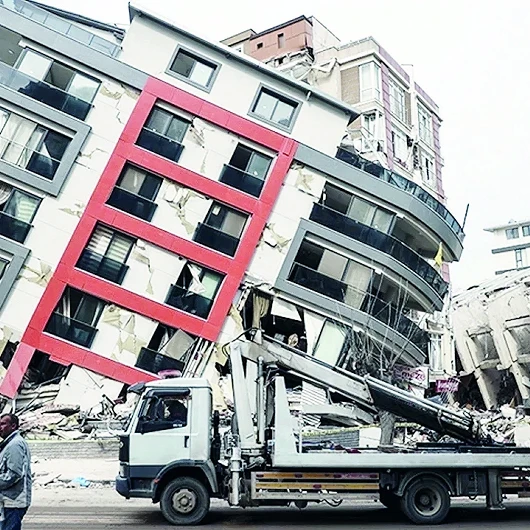
Deprem için uygulanan zorunlu sigorta sistemi genişletiliyor. Yeni Şafak'ın edindiği bilgilere göre, Zorunlu Afet Sigortası (ZAS) modeliyle sel, heyelan, fırtına, dolu, çığ ve orman yangını gibi afetlerin de tek poliçe kapsamında güvenceye alınması planlanıyor. Köylerdeki konutların da sisteme dahil edilmesi hedefleniyor. Böylece afet sonrası hasarların devlet bütçesine yükü azaltılacak ve vatandaşların mağduriyetleri hızlıca giderilecek.
Zorunlu Afet Sigortası Nedir?
Zorunlu Afet Sigortası (ZAS), mevcut Zorunlu Deprem Sigortası'nın (DASK) kapsamının genişletilmesiyle oluşturulacak yeni bir sigorta modelidir. Amaç, deprem başta olmak üzere sel, heyelan, fırtına, dolu, çığ ve orman yangını gibi doğal afetlerin yol açtığı maddi hasarları tek bir poliçe altında teminat altına almak. Böylece vatandaşlar, farklı afetler için ayrı ayrı sigorta yaptırma zahmetinden kurtulacak ve afet sonrası hasar tazmini için tek bir kuruma başvurabilecek.
Uygulama henüz yasal düzenleme aşamasında. İlgili bakanlıklar ve Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu (SEDDK) koordinasyonunda yürütülen çalışmalar kapsamında, mevcut DASK mevzuatının genişletilmesi ve yeni bir yasal çerçeve oluşturulması planlanıyor. Yeni sistemin 2026 yılı içinde hayata geçirilmesi öngörülüyor.
Kapsam ve Teminatlar
ZAS modeliyle sunulacak teminatlar şunları içerecek:
- Deprem: Mevcut DASK teminatı aynen korunacak; bina, eşya ve konut sahipleri için genişletilmiş güvence sağlanacak.
- Sel ve su baskını: Şiddetli yağışlar, nehir taşkınları ve altyapı yetersizliğinden kaynaklanan hasarlar teminat altına alınacak.
- Heyelan: Toprak kayması sonucu oluşan bina ve altyapı hasarları karşılanacak.
- Fırtına: Rüzgâr hızı belirli bir eşiği aşan fırtınaların yol açtığı çatı uçması, cephe hasarı gibi durumlar teminata dahil edilecek.
- Dolu: Dolu yağışının binalarda ve araçlarda oluşturduğu hasarlar güvence altına alınacak.
- Çığ: Özellikle dağlık bölgelerde çığ düşmesi sonucu oluşan hasarlar karşılanacak.
- Orman yangını: Yangınların yerleşim yerlerine sıçraması sonucu oluşan hasarlar teminat kapsamına alınacak.
Ayrıca, köylerdeki konutların da sisteme entegre edilmesi planlanıyor. Kırsal alanda sigorta bilincinin düşük olması ve poliçe yaptırma oranının azlığı nedeniyle, bu bölgelerde afet sonrası mağduriyetlerin daha büyük olduğu belirtiliyor. Yeni modelle köy konutları için primlerin devlet tarafından sübvanse edilmesi veya düşük tutulması öngörülüyor.
Neden Böyle Bir Sisteme İhtiyaç Duyuldu?
Türkiye, coğrafi konumu itibarıyla deprem, sel, heyelan gibi doğal afetlere sıkça maruz kalıyor. Son yıllarda yaşanan afetler (2020 İzmir depremi, 2021 sel felaketleri, 2023 Kahramanmaraş depremleri) afet sigortasının önemini bir kez daha ortaya koydu. Ancak mevcut DASK sistemi yalnızca deprem teminatı sunduğu için diğer afetlerde vatandaşlar zor durumda kalıyor ve devlet bütçesinden büyük harcamalar yapılıyor.
ZAS ile afet sonrası hasar tazmininin sigorta sistemi üzerinden karşılanması, devletin üzerindeki mali yükü azaltacak. Aynı zamanda sigortalılık oranının artmasıyla risk havuzu genişleyecek ve primler düşük tutulabilecek. Uzmanlar, bu modelin afet yönetiminde sürdürülebilirlik sağlayacağını ifade ediyor.
Uygulama ve Muhtemel Zorluklar
Yeni sistemin hayata geçirilmesi için öncelikle yasal düzenlemelerin tamamlanması gerekiyor. Zorunlu Afet Sigortası'nın yasal altyapısı oluşturulurken, poliçe kapsamı, prim tutarları, hasar tespit süreçleri ve itiraz mekanizmaları detaylı bir şekilde belirlenecek. Ayrıca, sigorta şirketlerinin altyapısının bu geniş kapsamlı teminata uygun hale getirilmesi için çalışmalar yürütülecek.
Muhtemel zorluklar arasında, farklı afet türleri için ayrı risk modelleri geliştirilmesi, primlerin adil bir şekilde belirlenmesi ve özellikle kırsal kesimde sigorta bilincinin artırılması yer alıyor. Ayrıca, iklim değişikliğinin etkisiyle afetlerin sıklığı ve şiddeti artarken, sigorta sisteminin finansal sürdürülebilirliği de sağlanmalı.
Vatandaşların yeni sisteme uyum sağlaması için bilgilendirme kampanyaları düzenlenecek. Özellikle köylerde ve afet riski yüksek bölgelerde sigorta yaptırmanın zorunlu hale gelmesiyle birlikte, poliçe satış noktalarının artırılması ve online işlemlerin kolaylaştırılması hedefleniyor.
Uzman Görüşleri ve Sektör Tepkileri
Sigorta sektörü temsilcileri, genişletilmiş kapsamın sektöre yeni bir ivme kazandıracağını ancak bazı operasyonel zorlukları da beraberinde getireceğini belirtiyor. Özellikle hasar tespit süreçlerinde bağımsız ekspertiz firmalarının rolünün artacağı, bunun da istihdam yaratacağı ifade ediliyor.
Afet yönetimi uzmanları ise, ZAS'ın afet öncesi risk azaltma çalışmalarını da teşvik edeceğini vurguluyor. Sigorta şirketlerinin, riskli bölgelerde yapı güçlendirme veya taşınma konusunda poliçe sahiplerini yönlendirebileceği, böylece toplumsal direncin artacağı belirtiliyor.
Ancak bazı eleştiriler de yok değil. Zorunlu sigortanın düşük gelirli haneler üzerinde ek bir mali yük oluşturabileceği, primlerin devlet tarafından sübvanse edilmesi gerektiği dile getiriliyor. Ayrıca, sistemin şeffaf ve hesap verebilir bir şekilde yönetilmesi gerektiği, aksi halde vatandaş güveninin sarsılabileceği uyarısı yapılıyor.
Sonuç ve Değerlendirme
Zorunlu Afet Sigortası, Türkiye'nin afet yönetimi politikasında önemli bir dönüşümü temsil ediyor. Depremle sınırlı kalan sigorta anlayışının tüm doğal afetleri kapsayacak şekilde genişletilmesi, hem vatandaşların refahı hem de kamu maliyesinin sürdürülebilirliği açısından kritik bir adım. Ancak başarı, yasal düzenlemenin etkinliği, primlerin uygunluğu ve denetim mekanizmalarının sağlamlığına bağlı. Eğer doğru kurgulanırsa, ZAS afet sonrası yıkımların yerini hızlı toparlanmaya bırakabilir ve toplumsal dayanıklılığı artırabilir. Önümüzdeki dönemde atılacak adımlar, sistemin kaderini belirleyecek.