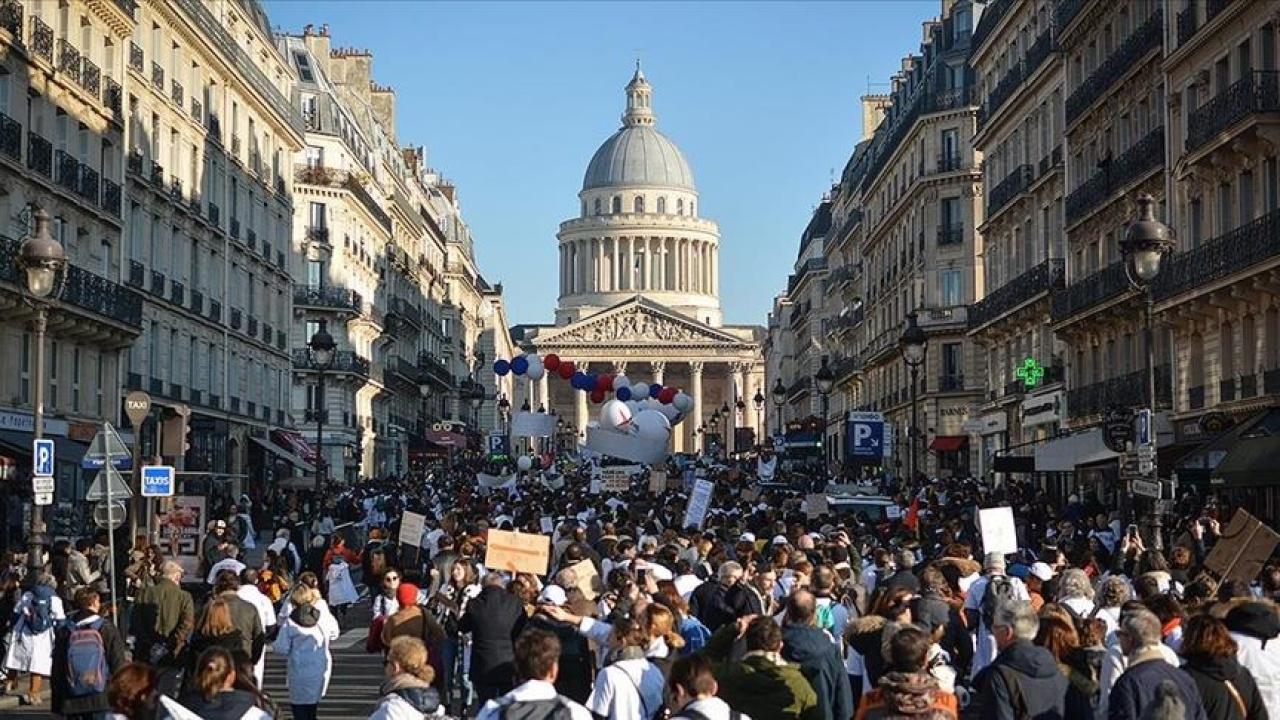
Fransa'da bütçe belirsizliği ve toplumsal huzursuzluk, tahvil piyasalarında sert hareketliliğe neden oldu. Ülkenin borçlanma risk primi, Euro Bölgesi borç krizi dönemindeki seviyelere tırmanarak yatırımcıların endişelerini artırdı. Fransa'nın 10 yıllık tahvil faizi ile Almanya'nın aynı vadeli tahvil faizi arasındaki fark, 2012'deki krizden bu yana en yüksek düzeye çıktı. Bu gelişme, ülkenin kamu maliyesi ve siyasi istikrarına ilişkin soru işaretlerini derinleştiriyor.
Risk primindeki artışın nedenleri
Fransa'da hükümetin bütçe açığını azaltma planları, parlamentoda yeterli desteği bulamadı. Başbakan Elisabeth Borne'un açıkladığı kemer sıkma önlemleri, hem sol hem de sağ muhalefetin tepkisini çekti. Ayrıca, emeklilik reformuna karşı düzenlenen grevler ve protestolar, toplumsal huzursuzluğu artırarak ekonomik aktiviteyi olumsuz etkiledi. Bu ortamda, uluslararası kredi derecelendirme kuruluşları Fransa'nın not görünümüne ilişkin uyarılarda bulundu. Örneğin, S&P Global, ülkenin 'AA' olan kredi notunu teyit etmekle birlikte, bütçe disiplini konusundaki risklere dikkat çekti.
Piyasa analistleri, risk primindeki artışın doğrudan bir kriz işareti olmadığını, ancak yatırımcı güveninin zayıfladığını belirtiyor. Fransa'nın borç yükü, GSYH'nin yaklaşık %112'sine ulaşmış durumda. Bu oran, Euro Bölgesi ortalamasının oldukça üzerinde. Bütçe açığının ise 2023'te GSYH'nin %4,9'una ulaştığı tahmin ediliyor. Bu açık, AB'nin Maastricht kriterlerinde öngörülen %3 sınırının hayli üzerinde.
Piyasalardaki yansımaları
Risk primindeki genişleme, Fransız tahvillerinin satılmasına ve faizlerin yükselmesine yol açtı. 10 yıllık tahvil faizi %3,5'in üzerine çıkarak son on yılın en yüksek seviyelerini gördü. Bu durum, devletin borçlanma maliyetini artırarak bütçe üzerindeki baskıyı daha da ağırlaştırıyor. Aynı zamanda, Fransız bankalarının ve şirketlerinin uluslararası piyasalardan borçlanma koşulları da zorlaşıyor. Hisse senedi piyasasında da dalgalanma yaşandı; CAC 40 endeksi, bütçe belirsizliğinin arttığı günlerde değer kaybetti.
Avrupa Merkez Bankası (ECB), bu gelişmeleri yakından izliyor. ECB Başkanı Christine Lagarde, Fransa'nın mali disiplini koruması gerektiğini vurguladı. Ancak ECB'nin doğrudan bir müdahalesi şu an için beklenmiyor. Uzmanlar, Fransa'nın kendi iç siyasi dengelerini sağlayarak piyasalara güven vermesi gerektiğini belirtiyor.
Tarihsel bağlam ve olası sonuçlar
Fransa'nın borçlanma risk primi, 2012 yılında Euro Bölgesi borç krizinin zirve yaptığı dönemde 180 baz puanın üzerine çıkmıştı. O dönemde Yunanistan, İspanya ve İtalya gibi ülkelerde yaşanan sorunlar, Fransa'yı da etkilemişti. Şimdi ise benzer bir seviyeye ulaşılması, ülkenin kendi iç dinamiklerinden kaynaklanıyor. Fransa, Euro Bölgesi'nin ikinci büyük ekonomisi olarak, bölgesel istikrar için kritik öneme sahip. Risk primindeki kalıcı bir artış, diğer ülkelere de bulaşma riski taşıyor.
Öte yandan, Fransa'nın borçlanma risk primindeki artış, avro üzerinde de baskı oluşturuyor. Avro/dolar paritesi, bu gelişmelerin ardından dalgalı bir seyir izledi. Yatırımcılar, güvenli liman olarak gördükleri Alman tahvillerine yönelirken, Fransız tahvillerinden çıkış yaşandı.
Fransa hükümeti, bütçe açığını 2027'ye kadar %3'ün altına düşürmeyi hedefliyor. Ancak bu hedefe ulaşmak için gereken reformlar, siyasi ve toplumsal dirençle karşılaşıyor. Önümüzdeki dönemde, hükümetin parlamentodan güvenoyu alıp alamayacağı ve reformları hayata geçirip geçiremeyeceği, piyasaların yönünü belirleyecek.
Sonuç olarak, Fransa'nın borçlanma risk primindeki artış, ülkenin ekonomik ve siyasi istikrarına dair önemli bir gösterge. Yatırımcılar, bütçe disiplini ve reform takvimi konusundaki belirsizlik nedeniyle temkinli davranıyor. Fransa'nın bu sınavı nasıl yöneteceği, sadece kendi ekonomisi için değil, tüm Euro Bölgesi için belirleyici olacak. Tarihsel olarak, bu tür risk primlerindeki artışlar, erken müdahale edilmediğinde daha derin sorunlara yol açabiliyor. Bu nedenle, Fransız yetkililerin piyasalarla güven tazelemesi ve somut adımlar atması kritik önemde.