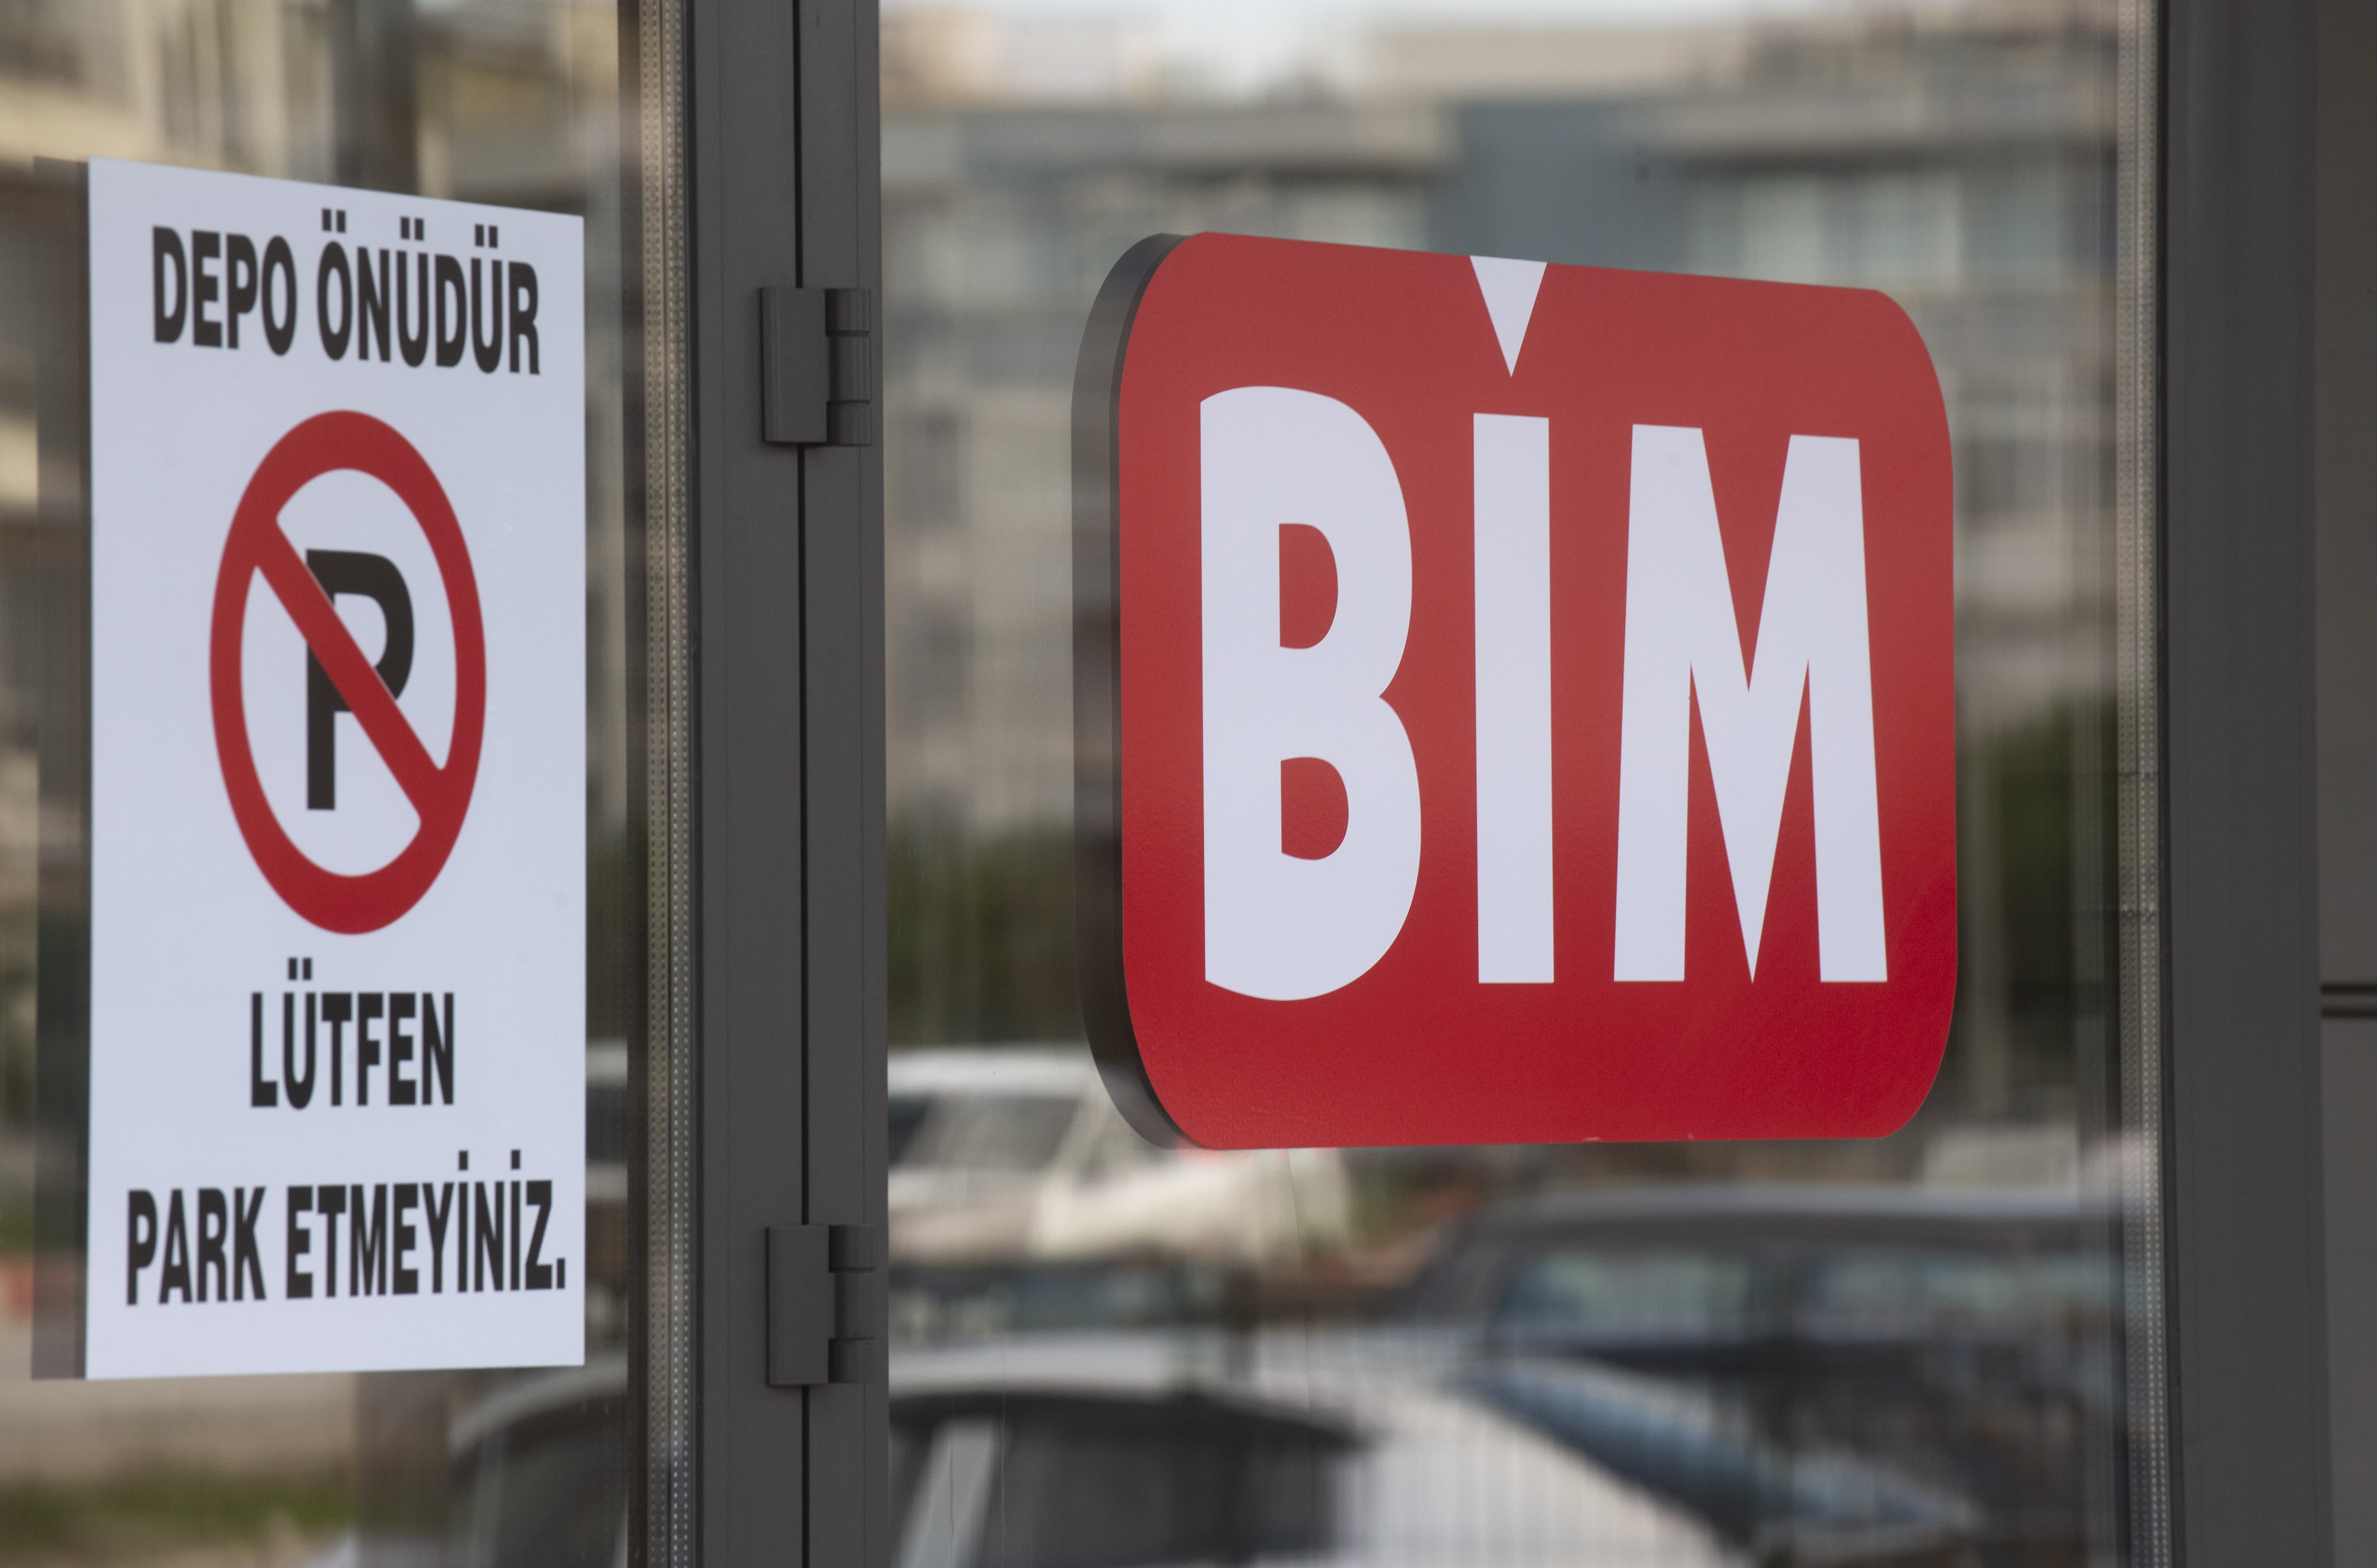
Türkiye'nin en büyük market zinciri BİM, haziran ayında Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) tarafından onaylanan 10 milyar TL sermayeli katılım bankası kurdu. Bankanın ismi BİM Katılım Bankası A.Ş. olarak belirlendi. Bu gelişme, perakende sektörünün finans alanına yönelik en büyük adımlarından biri olarak kaydedildi.
BİM'in bankacılık hamlesi
BİM, yıllardır süren perakende liderliğini finans sektörüne taşıyor. Şirketin Kamuyu Aydınlatma Platformu'na (KAP) yaptığı açıklamaya göre, yeni banka 10 milyar TL başlangıç sermayesiyle kuruldu. BDDK, haziran ayında banka kuruluş iznini onayladı. Böylece BİM, Türkiye'de faaliyet gösteren katılım bankaları arasına katıldı.
Katılım bankacılığı, faizsiz finans prensiplerine dayalı olarak çalışıyor. BİM'in bu alanı seçmesi, geniş müşteri tabanına faizsiz bankacılık hizmeti sunma hedefiyle ilişkilendiriliyor. Bankanın merkezi İstanbul'da olacak.
Katılım bankacılığı nedir ve neden önemli?
Katılım bankacılığı, İslami finans kurallarına uygun olarak faizsiz bankacılık yapan kurumları ifade ediyor. Türkiye'de bu alanda faaliyet gösteren bankalar arasında Ziraat Katılım, Vakıf Katılım, Kuveyt Türk, Albaraka Türk ve Türkiye Finans bulunuyor. BİM'in katılım bankası kurması, sektörde rekabeti artırabilir.
Perakende devi BİM'in bankacılığa girmesi, müşterilerine market alışverişiyle entegre finansal ürünler sunma potansiyeli taşıyor. Örneğin, sadakat programları, kredi kartları veya dijital cüzdan hizmetleri gündeme gelebilir. Ancak bankanın henüz ürün yelpazesi hakkında resmi bir açıklama yapılmadı.
BİM'in finans sektörüne etkisi
BİM, Türkiye genelinde binlerce şubesi ve milyonlarca müşterisiyle geniş bir ağa sahip. Bankacılık lisansı alması, mevcut bankalarla iş birliği veya rekabet senaryolarını doğurabilir. Uzmanlar, BİM'in katılım bankası aracılığıyla düşük maliyetli finansman sağlayabileceğini ve tedarik zincirini güçlendirebileceğini belirtiyor.
BDDK onayının ardından bankanın faaliyete geçmesi için diğer yasal süreçlerin tamamlanması gerekiyor. Bankanın ne zaman müşteri kabul etmeye başlayacağı henüz açıklanmadı.
Ekonomik bağlam
Türkiye'de katılım bankacılığı son yıllarda hızlı büyüyor. 2023 itibarıyla katılım bankalarının toplam aktif büyüklüğü 1 trilyon TL'yi aşmış durumda. BİM'in bu pazara girmesi, sektörün daha da büyümesine katkı sağlayabilir. Ayrıca, perakende sektörünün finansallaşması, tüketici alışkanlıklarını da etkileyebilir.
BİM'in banka kurması, şirketin çeşitlendirme stratejisinin bir parçası olarak görülüyor. Market zinciri, daha önce sigorta ve enerji gibi alanlara da yatırım yapmıştı. Bankacılık, bu portföyü tamamlayıcı nitelikte.
Sonuç ve değerlendirme
BİM Katılım Bankası'nın kurulması, Türkiye'de perakende ve finans sektörlerinin kesişiminde yeni bir dönemin başlangıcı olabilir. Geniş müşteri tabanı ve güçlü sermaye yapısıyla bankanın, katılım bankacılığı pazarında önemli bir oyuncu haline gelmesi bekleniyor. Ancak başarı, bankanın sunacağı ürün ve hizmetlerin rekabetçiliğine bağlı olacak. Önümüzdeki aylarda bankanın detaylı iş planı ve lisans süreci netlik kazanacak.